
¿Cómo sacar la base gravable del ISR? Guía práctica

Actualizado: 21 sept

Base Gravable ISR: cómo se calcula y ejemplos
Si eres persona física con actividad empresarial o profesional y llevas tu propia contabilidad, el error más caro suele estar en la base gravable del ISR, antes de aplicar la tarifa. En esta guía práctica te explicamos qué es, cómo calcularla paso a paso con su fundamento en la LISR y un ejemplo completo para que no pagues de más ni de menos.
¿Qué es la base gravable para ISR?
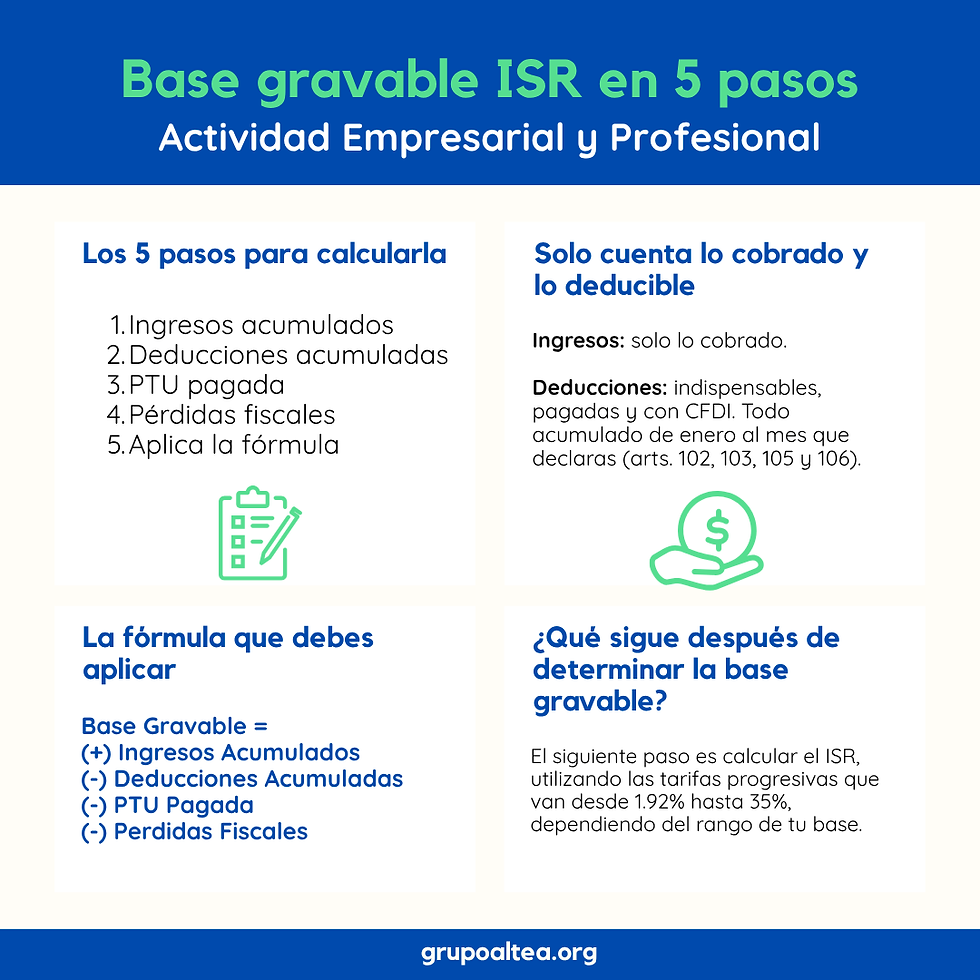
La base gravable del ISR es el monto sobre el cual se aplica la tarifa para calcular el impuesto a pagar. Para personas físicas con actividad empresarial o profesional el artículo 106 de la LISR establece que, a tus ingresos acumulados, desde enero hasta el mes que declaras, debes restarles las deducciones del mismo periodo, la PTU pagada y las pérdidas fiscales pendientes.
Conocerla te permite calcular bien tus pagos provisionales y evitar diferencias con el SAT. Por eso, determinar correctamente qué ingresos considerar y qué deducciones puedes disminuir es fundamental antes de aplicar las Tablas ISR 2026.
¿Cómo se calcula la base gravable del ISR?
Como vimos, la base gravable se obtiene restando a tus ingresos acumulados las deducciones autorizadas, la PTU y las pérdidas fiscales, si aplican. Antes de irnos directo al ejemplo, revisemos a qué se refiere cada concepto y qué dice la ley, para evitar errores.
Paso 1: Determina tus ingresos acumulados
Necesitas dos datos, pero solo el último forma la cifra que usarás:
Cobros del mes: lo que recibiste en el mes, aunque la factura sea de un mes anterior.
Cobros acumulados: la suma de lo cobrado de enero al mes que declaras.
Según el artículo 102 de la LISR, los ingresos se acumulan hasta que se perciben efectivamente: en efectivo, en bienes o en servicios, incluso si son anticipos o depósitos. Por eso una factura emitida pero no cobrada todavía no cuenta.
El artículo 106 añade que el periodo se cuenta desde el inicio del ejercicio hasta el último día del mes al que corresponde el pago. Así, en marzo sumas los cobros de enero, febrero y marzo.
En pocas palabras, tus ingresos acumulados serán las facturas efectivamente cobradas de enero al mes que presentes.
Paso 2: Determina tus deducciones autorizadas acumuladas
Igual que con los ingresos, sumas tus deducciones de enero al mes que declaras. Pero aquí debes tener más cuidado: no todo gasto pagado es deducible. Para considerarlo, debe cumplir requisitos que fija la LISR y otras disposiciones fiscales.
El artículo 103 enumera qué puedes deducir: devoluciones y descuentos, compras de mercancía, gastos, inversiones, ciertos intereses, cuotas patronales al IMSS e impuestos locales.
Para que un gasto sea deducción autorizada, debe cumplir estos requisitos:
Ser estrictamente indispensable: relacionado directamente con tu actividad y necesario para obtener tus ingresos (art. 105, fr. II).
Estar efectivamente pagado: pagado dentro del ejercicio en que lo deduces (art. 105, fr. I).
Amparado con CFDI: la operación debe tener un comprobante fiscal (art. 27, fr. III, al que remite el art. 105).
Datos correctos en el CFDI: tu nombre, RFC y tu domicilio fiscal.
Método de pago: PUE, o PPD con su complemento de pago.
Pago electrónico si excede $2,000: transferencia desde tu cuenta, cheque nominativo o tarjeta (art. 27, fr. III).
Paso 3: Resta la PTU pagada, si aplica
Si tienes trabajadores y pagaste PTU durante el ejercicio, también puedes restarla. El artículo 106 permite disminuir la participación de los trabajadores en las utilidades pagada en el ejercicio, conforme al artículo 123 de la Constitución. Si no pagaste PTU, este paso no te aplica.
Paso 4: Resta tus pérdidas fiscales pendientes, si aplican
Si en un ejercicio anterior tus deducciones autorizadas fueron mayores a tus ingresos, tuviste una pérdida fiscal. El artículo 106 permite restar las pérdidas de ejercicios anteriores que no hayas disminuido.
Según el artículo 109, puedes aplicarla en los diez ejercicios siguientes, de forma actualizada.
Paso 5: Aplica la fórmula
Base gravable = Ingresos acumulados − Deducciones autorizadas acumuladas − PTU pagada − Pérdidas fiscales pendientes
Con estos cuatro datos determinados, el resultado es tu base gravable: el monto al que se le aplica la tarifa para calcular tu ISR.
Ejemplo:
En julio, Claudia Morán quien presta servicios de consultoría, tuvo una facturación por $87,500.00, de los cuales solo cobró $33,778.05. Mientras que sus deducciones autorizadas fueron por $14,560.00. Todos los importes antes de IVA.
Datos adicionales: De enero a junio cobró $234,998.00, mientras que sus deducciones acumularon $129,089.00 a la fecha. No tiene empleados por lo que no paga PTU, y no ha tenido perdidas fiscales.
Paso 1. Determina ingresos acumulados
Ingresos acumulados ene-jun: $234,998.00
(+) Ingresos cobrados julio: $33,778.05
(=) Ingresos acumulados ene-jul: $268,776.05
Paso 2. Determina deducciones acumuladas
Deducciones acumuladas ene-jun: $129,089.00
(+) Deducciones autorizadas julio: $14,560.00
(=) Deducciones acumuladas ene-jul: $143,649
Paso 3. Ubica la PTU pagada
NO APLICA
Paso 4. Ubica las perdidas fiscales de ejercicios anteriores
NO APLICA
Paso 5. Determina la base gravable de ISR de julio
Ingresos acumulados ene-jul: $268,776.05
(-) Deducciones acumuladas ene-jul: $143,649
(-) PTU pagado: $0.00
(-) Perdidas fiscales: $0.00
(=) Base Gravable julio: $125,127.05
¿Qué sigue después de determinar la base gravable?
Con la base gravable acumulada de Claudia de $125,127.05, el siguiente paso es el cálculo de su ISR. Como persona física con actividad empresarial o profesional, se calcula con una tarifa progresiva que puede ir de 1.92% hasta 35%, según el rango de su base. ¿Cuál le corresponde y cuánto ISR resulta?
Conoce cómo se aplican las Tablas ISR 2026 y calcula tu ISR paso a paso.
¿Cómo llevar el control de tu base gravable?
Calcular la base gravable una vez es fácil. Lo difícil es repetirlo cada mes: juntar facturas, acumular ingresos, deducciones, y comprobar de dónde sale cada importe.
Por eso, quien lleva su propia contabilidad necesita un papel de trabajo, un archivo donde concentres y respaldes tus cálculos, que reúna ingresos, deducciones y acumulados mes a mes, y deje a la vista cómo se obtuvo cada importe.
Conoce cómo funciona el Papel de Trabajo Actividad Empresarial y lleva el control de tu ISR mes a mes.
FAQs:
1. ¿La base gravable se calcula cada mes o una vez al año?
Se calcula cada mes de forma acumulada para tus pagos provisionales (art. 106) y otra vez al cierre del ejercicio para la declaración anual (art. 109). En la anual cuentan los ingresos y deducciones de todo el año, además puedes restar las deducciones personales, y acreditar los pagos provisionales.
2. ¿Hasta qué día debo presentar mi pago provisional de ISR?
A más tardar el día 17 del mes siguiente al que corresponde el pago, según el artículo 106. Por ejemplo, el pago de julio se presenta a más tardar el 17 de agosto. Si esa fecha cae en día inhábil, se recorre al siguiente día hábil.
3. ¿La base gravable incluye el IVA?
En general, no. Para calcular la base gravable de ISR, tus ingresos y tus deducciones se consideran sin IVA, porque es un impuesto totalmente distinto que se traslada y se acredita por separado.
4. Si mi cliente me retiene ISR, ¿se resta de mi base gravable?
No. La retención no se resta de tu base gravable: tus ingresos se consideran completos. El artículo 106 establece que las personas morales retienen 10% sobre los pagos por servicios profesionales, sin deducción alguna, y ese ISR retenido se acredita después contra tu pago provisional.
5. ¿Qué pasa si mis deducciones son mayores que mis ingresos?
Si tus deducciones acumuladas superan tus ingresos, no resulta base gravable y ese mes no tienes ISR provisional a pagar. Si al cierre del ejercicio persiste, se genera una pérdida fiscal, que podrás restar de tus utilidades de los diez ejercicios siguientes (art. 109).
6. ¿Las deducciones personales reducen mi base gravable?
No en los pagos provisionales mensuales. Las deducciones personales, como honorarios médicos, dentales y gastos hospitalarios (art. 151), se restan hasta la declaración anual, después de determinar tu utilidad gravable y antes de aplicar la tarifa anual (art. 152).
7. ¿Qué hago si me equivoqué al calcular mi base gravable?
Puedes corregirlo presentando una declaración complementaria, que sustituye a la anterior. Hazlo lo antes posible: si el error te hizo pagar de menos, el pago extemporáneo genera actualización y recargos.


